
В 2026 году Минтруд расширил индикаторы риска для переквалификации отношений с самозанятыми в трудовые. Мы посчитали, во сколько обойдется переквалификация монтажника-самозанятого с доходом 150 000 ₽ в месяц за 12 месяцев. Ответ — около миллиона. В статье разберем признаки трудовых отношений, за что надо доплачивать, если выявили подмену, и как этого не допустить.
Оглавление
По каким индикаторам риска проверят ваши отношения с самозанятыми в 2026 году
ФНС не проверяет каждую компанию подряд. Сначала она анализирует данные, и если находит индикаторы риска, передает информацию в межведомственную комиссию (ч. 4 ст. 67 Федерального закона от 12.12.2023 № 565-ФЗ, приказ Минтруда от 02.02.2024 № 40н, приказ Минтруда от 08.12.2025 № 685н). Подробнее про полномочия межведомственной комиссии, читайте в статье. Есть два сценария, когда комиссия обращает внимание на бизнес.
Компания долго работает с самозанятыми
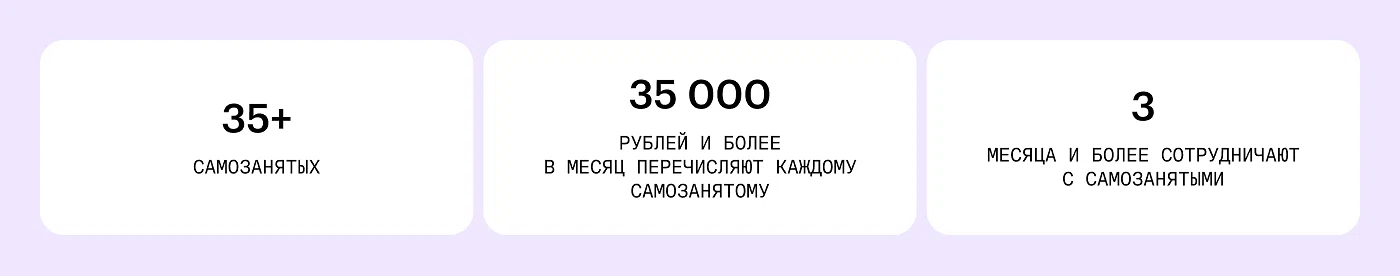
До 2026 года пороги были ниже. Достаточно было 10 самозанятых с оплатой от 20 000 рублей в месяц каждому. Теперь пороги стали выше. Информацию передают комиссии, если одновременно выполняются три условия.
Бывшие сотрудники стали самозанятыми
Здесь достаточно двух условий одновременно:
в отчетном квартале компания работала с 10 и более самозанятыми и платила каждому свыше 25 000 рублей в месяц;
в прошлом квартале эти же люди были штатными сотрудниками компании.
Со стороны это выглядит как перевод штатных сотрудников в самозанятые ради экономии на налогах и страховых взносах. Проверку по этому основанию делают раз в квартал. То, что ваш бизнес попал под внимание межведомственной комиссии не означает, что обязательно отношения с самозанятыми признают трудовыми. Но это сигнал, что надо проверить свое сотрудничество с плательщиками НПД. Иначе грозит проверка, доначисление НДФЛ и взносов, пени и штраф. Предлагаем чек-лист, чтобы проверить себя, если межведомственная комиссия вызвала вас на проверку.
Сколько заплатит работодатель, если монтажник-самозанятый станет штатным сотрудником
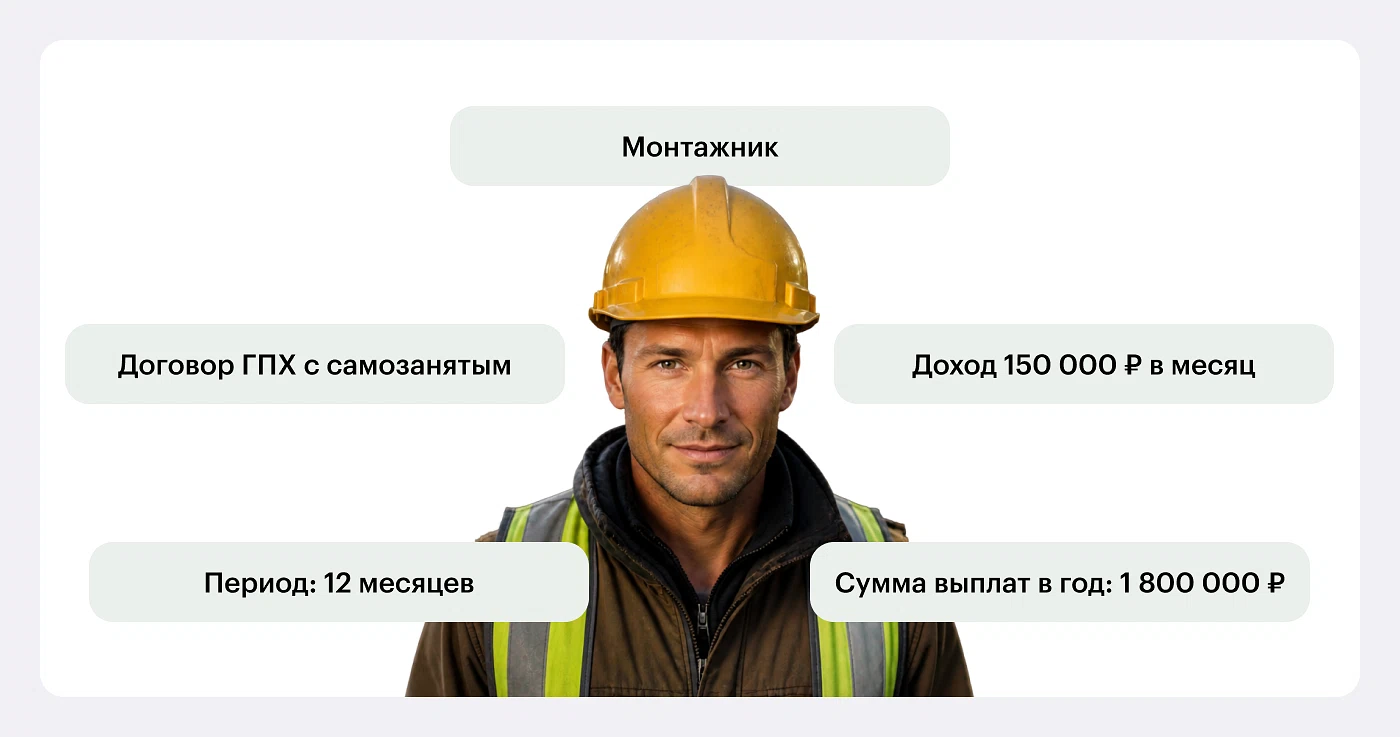
Чтобы понять реальную стоимость переквалификации, нужно рассмотреть ситуацию с конкретными цифрами. Возьмем ситуацию: монтажник по договору ГПХ, самозанятый, выполняет монтажные работы на объектах компании.
НДФЛ
Если отношения с самозанятым признают трудовыми, бывшему заказчику надо будет удержать НДФЛ с каждой выплаты и перечислить налог в бюджет. Доход в год самозанятого монтажника: 150 000×12 = 1 800 000 ₽. Так как его доход не превышает 2 400 000 ₽ в год НДФЛ будем считать по ставке 13%. Сумма НДФЛ за самозанятого при переквалификации: 1 800 000 ₽ х 13% = 234 000 ₽.
Исходя из судебной практики, можно попробовать уменьшить доначисленный НДФЛ на сумму уже уплаченного НПД, но только при желании самого самозанятого (Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 08.08.2025 № 310-ЭС24-24050 по делу №А83-21915/2023). Налог, который монтажник перечислял как плательщик спецрежима — это его собственные средства. Возникшая переплата числится за физлицом, и направить ее в счет НДФЛ компании можно только по его заявлению. Без такого заявления налоговый агент не вправе распоряжаться чужими деньгами.
Страховые взносы
Страховые взносы за работников в 2026 году считаются по единому тарифу. Предельная база на 2026 год — 2 979 000 ₽. При выплатах в пределах этой суммы тариф — 30%, сверх предельной базы — 15,1%. Годовой доход самозанятого на монтажных работах — 1 800 000 ₽ не превышает предельную базу, поэтому будем считать по тарифу 30%. Сумма страховых взносов за 12 месяцев: 1 800 000×30% = 540 000 ₽. В эту сумму входят ОМС, ВНиМ и пенсионное страхование.
Взносы на травматизм
Тариф взносов на травматизм зависит от класса профессионального риска, к которому относится бизнес. А класс определяется основным ОКВЭД компании (п. 8 Постановление Правительства от 01.12.2005 № 713). Чем выше класс риска, тем больше ставка.
Представим, что компания занимается производством электромонтажных работ. ОКВЭД — 43.21. А 43.21 относится к шестому классу риска (Приказ Минтруда от 30.12.2016 № 851н). Этому классу соответствует страховой тариф 0,7 к начисленной оплате труда (Федеральный закон от 22.12.2005 № 179-ФЗ). Теперь считаем, 1 800 000×0,7 = 12 600 ₽. Эту сумму должен будет доплатить работодатель за бывшего самозанятого.
Кратко, чтобы понять размер взносов на травматизм — возьмите основной ОКВЭД компании, найдите этот код в Классификации видов деятельности по классам профессионального риска. Напротив кода будет указан класс риска, определите тариф по классу риска. Умножьте тариф на облагаемую базу, получите сумму взносов на травматизм.
Пени по ст. 75 НК
С 1 января 2025 года по 31 декабря 2026 года действуют ставки (п. 5.1. ст. 75 НК):
за первые 30 дней просрочки — 1/300 ключевой ставки ЦБ в день;
с 31 по 90 день — 1/150 ключевой ставки в день;
с 91 дня — 1/300 ключевой ставки в день.
Эти ставки действуют для организаций. Теперь постараемся разобрать на примере. Недоимка по налогам и взносам будет складываться из трех сумм: НДФЛ — 234 000 ₽, страховых взносов в СФР — 540 000 ₽, взносов на травматизм — 12 600 ₽. Всего недоимка будет составлять 786 600 ₽.
Чтобы рассчитать пеню, надо умножить три показателя: сумму долга, ключевую ставку и количество дней просрочки. Формула выглядит так: Пени = Сумма недоимки х Ставка х Количество дней просрочки. Представим, что просрочка была с 1 августа 2025 года по 1 августа 2026 года.
Период | Ставка, в % |
|---|---|
01.09.2025 — 14.09.2025 | 18 |
15.09.2025–26.10.2025 | 17 |
27.10.2025–21.12.2025 | 16,5 |
22.12.2025 — 15.02.2026 | 16 |
16.02.2026 — 22.03.2026 | 15,5 |
23.03.2026 — 26.04. 2026 | 15 |
27.04.2026 — 21.06.2026 | 14,5 |
22.06.2026 — 01.08.2026 | 14,25 |
Теперь посчитаем: с 1 августа по 30 августа действовала ставка 18%, доля 1/300 = 14 159 ₽, с 31 августа по 29 октября, ставки 18 и 17%, доля 1/150 = 48 700 ₽, с 30 октября по 1 августа 2026 года, ставки с 16,5 до 14,25, доля 1/300 = 45 600 ₽. Примерно пени за 12 месяцев будут 108 459 ₽.
С 2023 года налоги платят через единый налоговый счет — ЕНС. Поэтому пени считают не по каждому налогу отдельно, а по общему отрицательному сальдо на счете.
Штраф по ст. 123 НК РФ и ст. 5.27 КоАП
Организации придется заплатить штраф за невыполнение своей обязанности по уплате налога. Размер — 20% от суммы, которая подлежит к удержанию. По примеру: неудержанный НДФЛ — 234 000 ₽, штраф — 20%, сумма штрафа — 234 000×20% = 46 800 ₽.
Помимо налоговой, штраф организация получит и от Роструда. Если проверяющие найдут признаки трудовых отношений с самозанятыми, то переквалифицируют отношения. За это будет штраф по ст. 5.27 КоАП. Для юридического лица штраф за первое нарушение — от 50 000 до 100 000 ₽, за повторное нарушение — от 100 000 до 200 000 ₽. Штраф наложат на основании акта проверки Роструда. Подробнее про то, как налоговая докажет, что ваш самозанятый на самом деле сотрудник, читайте в статье.
Расходы | Договор подряда с самозанятым | Переквалификация в трудовые отношения |
|---|---|---|
НДФЛ за год | 0 | 234 000 |
Страховые взносы в СФР | 0 | 540 000 |
Взносы на травматизм | 0 | 12 600 |
Пени | 0 | 108 459 |
Штраф по ст. 123 НК | 0 | 46 800 |
Штраф по ст. 5.27 КоАП | 0 | 75 000 |
ИТОГО | 0 | 1 016 859 ₽ |
Переквалификация отношений с самозанятым в трудовые обойдется организации в 1 016 859 ₽. И это с одним самозанятым, а если их несколько, надо умножать на количество этих самозанятых. Поэтому важно изначально правильно составить договор и выбрать правильный формат сотрудничества.
Бывают ситуации, когда суд встает на сторону организации, а не инспекции труда. Читайте об этом в статье.
Ответы на вопросы (FAQ)
Через акт проверки, показания сотрудников, анализ чеков самозанятых, договоры, переписки. Налоговая проверяет признаки, по которым доказывают подмену. Например, работа была постоянной. Если самозанятый месяцами делает одно и то же, получает одинаковую сумму в одни и те же даты и не имеет других заказчиков — это похоже на трудовые отношения. Еще один признак — самозанятый подчиняется распорядку, он участвует в совещаниях, у него есть пропуск в офис. ФНС проверяет совокупность признаков, а не какой-то из них по отдельности.
Да, если инспекция труда подтвердит факт нелегальной занятости, то внесет работодателя в специальный реестр (ч. 6 ст. 67 Федерального закона от 12.12.2023 № 565-ФЗ). Информацию о работодателе включают в реестр через три рабочих дня после вступления в силу постановления об административном правонарушении. При этом не важна организационная форма работодателя, это могут быть и ИП, и юридические лица.
Информацию о работодателе исключают из реестра через один год после вступления в силу постановления об административном правонарушении (п. 6 Постановление Правительства от 27.12.2024 № 1927). Реестр открытый, его могут проверить и будущие клиенты, инспекторы, соискатели. Поэтому важно не допускать попадания вашей организации в реестр.