
Признаки дробления бизнеса и ст. 54.1 НК РФ, два инструмента, которыми ФНС и банк проверяют переводы бригадиру. Когда компания платит одному человеку за всю бригаду, налоговая видит формального посредника. Банк видит признаки обналичивания. Разбираем, что именно вызывает вопросы и как выстроить законную схему.
Оглавление
- Двойной риск: банк по 115-ФЗ и ФНС по ст. 54.1 НК РФ
- Признаки дробления бизнеса с точки зрения налоговой
- Контроль за переводами между физлицами
- Легальная схема: прямые выплаты каждому исполнителю
- ИФНС прислала письмо о дроблении: что делать
- Допрос свидетеля в ИФНС: что нужно знать
- Субсидиарная ответственность при налоговой оптимизации
- Итоги: что запомнить о дроблении бизнеса и переводах бригадиру
Двойной риск: банк по 115-ФЗ и ФНС по ст. 54.1 НК РФ
Строительная компания платит бригадиру. Бригадир рассчитывается с рабочими. Для компании это удобно. Для банка и ФНС, два сигнала одновременно.
Банк проверяет операцию по 115-ФЗ. Смотрит, нет ли признаков обналичивания. ФНС проверяет по ст. 54.1 НК РФ. Смотрит, нет ли признаков дробления бизнеса.
К сведению
На 1 июня 2026 года ФНС зафиксировала свыше 567 тысяч компаний с меткой «дробление бизнеса». Компании из строительства в первую очередь попадают под проверки.
Что видит банк
Банк видит серию переводов от юридического лица физическому. Если суммы крупные и регулярные, банк запрашивает пояснения. Банк проверяет, есть ли документы, которые подтверждают экономический смысл операции.
Если документов нет, банк может отказать в операции. Компания попадает в черный список. Другие банки откажут в обслуживании.
Что видит ФНС
ФНС видит, что компания платит одному человеку за работы, которые выполняет бригада. Если у бригадира нет своих ресурсов, если он только передает деньги, налоговая может увидеть формального посредника.
Признаки дробления бизнеса с точки зрения налоговой, это не один признак, а совокупность. Налоговая смотрит на общность учредителей, работников, контрагентов, IP-адресов. Смотрит, кто ведет бухгалтерию. Совпадают ли адреса.
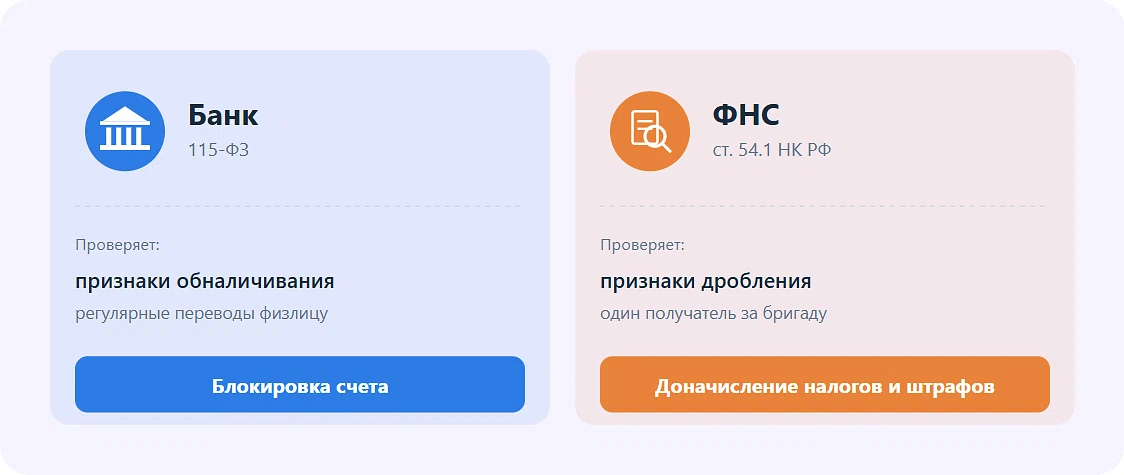
Двойной риск означает, что компания отвечает сразу перед двумя контролерами. Банк может заблокировать счет. ФНС может доначислить налоги, пени и штрафы.
«Когда компания платит одному бригадиру за всю бригаду, банк видит транзит, а ФНС, формального посредника. Это два независимых риска, и оба могут сработать одновременно».
Признаки дробления бизнеса с точки зрения налоговой
Дробление бизнеса, разделение единой предпринимательской деятельности между несколькими формально самостоятельными лицами. Термин закрепили в подпункте 1 пункта 1 Закона № 176-ФЗ от 12.07.2024.
Признаки дробления бизнеса 2026 года не имеют законодательно утвержденного перечня. Налоговые инспекции выявляют схемы с учетом фактических обстоятельств. Ориентируются на письма ФНС.
Какие признаки выделяет ФНС
ФНС перечисляет такие признаки:
общность учредителей, руководителей, работников;
общие средства связи и идентификации, телефоны, почта, сайт, вывески;
общие контрагенты и представители;
общие материально-технические ресурсы и IP-адреса;
единство кадровой политики;
ведение бухгалтерского учета одним лицом;
совпадение адресов;
признаки фиктивного документооборота.
ФНС в письме от 16.07.2024 № БВ-4-7/8051@ приводит судебные дела. Вот несколько ситуаций.
Ситуация | Что нашла инспекция |
|---|---|
Несколько организаций ведут единую деятельность | Общие учредитель, директор, офис, банк, IP-адреса, сотрудники |
Из бизнеса выделили часть подконтрольному лицу | Общие здание, вывеска, расходы несет одна организация |
Организация привлекла взаимозависимых ИП | ИП не могут подтвердить деятельность, не несут расходов |
Члены семьи формально вовлечены в бизнес | Общие вывески, сайт, IP-адрес, бухгалтерию ведет один человек |
Что такое ст. 54.1 НК РФ простыми словами
Ст. 54.1 НК РФ запрещает уменьшать налоги через искажение фактов. Если сделка не имеет деловой цели, налоговая может признать выгоду необоснованной.
Ст. 54.1 НК РФ должная осмотрительность означает, что компания проверяет контрагента. Если компания не проверила и получила необоснованную налоговую выгоду, налоговая доначислит налоги.
Налоговая реконструкция по 54.1 НК РФ, это пересчет налогов. Если инспекторы докажут дробление, они рассчитывают налоги так, как если бы компания не дробила бизнес. При этом учитывают не только доходы, но и расходы, вычеты по НДС и суммы налогов, которые участники схемы уже заплатили.
Когда бригадир становится формальным посредником
Компания платит одному бригадиру. Бригадир распределяет деньги по бригаде. Если бригадир не выполняет работы сам, а только передает деньги, налоговая может увидеть формального посредника.
Признаки формального посредника:
бригадир не имеет своих ресурсов для выполнения работ;
бригадир не несет расходов;
бригадир только получает и передает деньги;
документы оформляются формально;
члены бригады не имеют договоров с компанией.
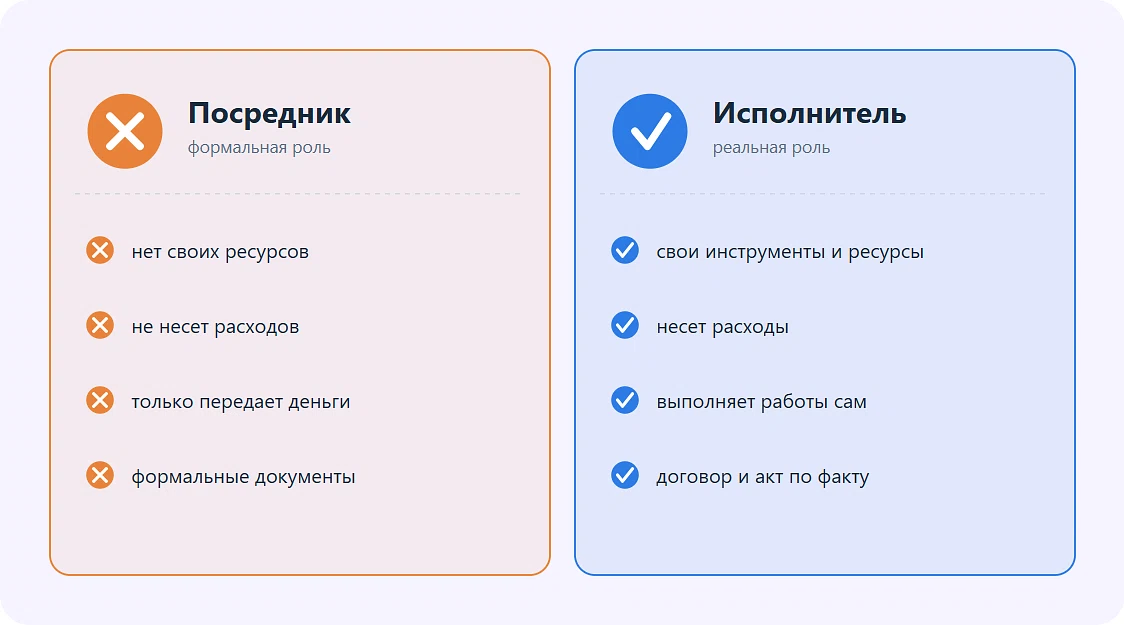
Если налоговая увидит эти признаки, она заподозрит получение необоснованной выгоды, уход от налогов.
Признаки дробления бизнеса 2026
В 2026 году ФНС автоматизировала выявление дробления. Инспекторы вычисляют случаи, когда в прошлом году работал один ИП, а теперь его семья регистрирует новые предприятия с тем же видом деятельности. Дробление видят прежде всего у тех, кто переводит бизнес на родственников.
Если суммарная выручка группы превышает 20 млн ₽, налоговики решают, что цель дробления, не платить НДС. В таком случае инспекторы доначислят налог, пени и штраф. Недоимка может быть крупной.
Контроль за переводами между физлицами
Налоговая служба вправе получать от банков сведения о переводах между физлицами. Это происходит, если ФНС заподозрит, что человек ведет предпринимательскую деятельность без уплаты налогов. Основание, письмо ФНС от 11.02.2025 № БС-16-11/33@.
Под контроль попадают регулярные переводы, связанные с оплатой товаров, работ, услуг. Также переводы, сумма которых значительно превышает официальный доход получателя.
Пример. Рабочий без статуса самозанятого или ИП получает регулярные переводы от бригадира объекта. В отношении рабочего налоговая выявит незаконную предпринимательскую деятельность. В отношении бригадира и компании выявит скрытые трудовые отношения, уход от налогов, признаки дробления. Затем доначислит налоги, пени и штраф.
Не вызовут подозрений ФНС переводы:
между членами семьи или друзьями, если в них нет признаков оплаты за товары, работы, услуги;
связанные с возвратом долга. Желательно сумму долга подтвердить документально;
на подарки, которые носят разовый характер.
Важно!
Банки блокируют сомнительные переводы физлиц с карты на карту. С 1 января 2026 года действует перечень признаков мошеннических операций, при которых будут приостанавливать перевод (приказ ЦБ от 05.11.2025 № ОД-2506).
Легальная схема: прямые выплаты каждому исполнителю
Как избежать рисков. Платите напрямую каждому исполнителю. Не через одного бригадира.
Каждый член бригады оформляет статус самозанятого или ИП. Компания заключает договоры ГПХ с каждым. Компания платит каждому отдельно.
Прямые выплаты исполнителям означают, что компания не переводит крупные суммы одному человеку. Банк видит много платежей, но каждый подтвержден договором и чеком.
Как работает платформа
Платформа «Консоль» помогает строительным компаниям работать с самозанятыми. Платформа автоматически формирует задание, договор, акт и чек. Исполнитель подписывает документы до выплаты.
Консоль, официальный партнер ФНС. Риски переквалификации минимизируются. 1 млн исполнителей уже на платформе.
Как разделить роли
Бригадир может остаться в схеме, но как исполнитель работ, а не кассир объекта. Его роль должна быть четкой.
Бригадир выполняет работы. Если бригадир сам выполняет работы, он не формальный посредник. Он исполнитель. У него есть свои инструменты, опыт, ресурсы. Он несет расходы.
В договоре с бригадиром укажите конкретные работы. Бригадир сдает их по акту. Компания платит за результат.
Бригадир не кассир. Бригадир не должен быть кассиром объекта. Его задача, выполнить работы, а не выдать деньги другим людям.
Если бригадир привлекает других исполнителей, он делает это от своего имени. Он несет за них ответственность. Компания не платит членам бригады через бригадира.
Подтверждение роль бригадира. Документы, которые подтверждают роль бригадира:
договор подряда с конкретным перечнем работ;
акт выполненных работ;
чеки, если бригадир самозанятый;
документы на инструменты и оборудование.
ИФНС прислала письмо о дроблении: что делать
Если налоговики заподозрили дробление, они присылают уведомление о выявленных рисках. В нем рекомендуют проанализировать деятельность и представить декларации по той системе налогообложения, которая применялась бы при отсутствии дробления.
Ответьте на письмо
Формально на письмо можно не отвечать. Штрафов нет. Но если проигнорировать уведомление, можно навлечь выездную проверку.
Короткий ответ «У нас все законно» не сработает. Инспекторам нужны аргументы.
В ответе опишите:
почему зарегистрировали ИП или компанию;
какие есть ресурсы, сотрудники, офис, имущество;
чем занимается бизнес;
какую деловую цель преследовали.
Подготовьтесь к риску проведения проверки
Камеральная проверка — это проверка отчетности без выезда. Если инспекторы увидят расхождения, они запросят пояснения. Если пояснения не убедят, материалы передадут в предпроверочный анализ.
Предпроверочный анализ — это сбор информации перед выездной проверкой. Инспекторы анализируют деятельность, контрагентов, движение по счетам. Если найдут признаки дробления, назначат выездную.
Выездная проверка. Для выездной проверки нужна недоимка по налогам. Вероятность зависит от суммы неуплаченных налогов. При обвинениях в дроблении проверить могут даже ИП с небольшим бизнесом.
Выездная проверка может длиться до двух месяцев. Срок могут продлить до четырех месяцев.
Допрос свидетеля в ИФНС: что нужно знать
Если вас вызвали на допрос в ИФНС по вопросам дробления бизнеса, учитывайте следующее.
Доверенность свидетелю не нужна. Он может взять с собой адвоката или главного бухгалтера. Сопровождающим формально доверенность не нужна, но на практике инспекторы могут потребовать нотариальную доверенность (письмо ФНС от 17.08.2020 № ЕА-4-15/13203@).
На допросе держитесь уверенно, отвечайте кратко и по существу. Не отказывайтесь прямо от ответа. Лучше скажите, что для достоверного ответа нужно поднять документы. Вы вправе не давать показания против себя, своего супруга и близких родственников (ч. 1 ст. 51 Конституции).
После допроса внимательно прочитайте протокол. Убедитесь, что записано дословно то, что вы говорили. Если все верно, подпишите каждую страницу под фразой «С моих слов записано верно». Время ознакомления с протоколом не ограничено.
Если вызов связан с проверкой вашей организации, инспекторы будут искать ошибки. Не сообщайте лишних сведений, которые могут стать поводом для выездной проверки. При необходимости можно подать ходатайство о переносе допроса.
Субсидиарная ответственность при налоговой оптимизации
Если из-за незаконной оптимизации и непогашенной недоимки компанию признают банкротом по инициативе инспекторов, личное имущество виновного лица могут арестовать. Затем взыскать в счет долгов перед бюджетом. Но только если компания сама не смогла погасить недоимку.
Главный бухгалтер и финансовый директор наряду с учредителями и генеральным директором входят в список контролирующих лиц в случае банкротства организации. Они имеют возможность определять действия должника (подп. 3 п. 2 ст. 61.10 Закона от 26.10.2002 № 127-ФЗ). Налоговую недоимку налоговики считают вредом, причиненным бюджету.
Пример. При банкротстве компании конкурсный управляющий не смог погасить долги перед кредиторами, поскольку бухгалтерская отчетность организации была искажена. Причина искажения, главбух принимала к учету первичные документы по нереальным сделкам для экономии на налогах. Суд признал, что главбух действовала умышленно и не могла не знать о фиктивности сделки в силу занимаемой ею должности. В итоге главбуху на пару с директором присудили возместить порядка 46 млн ₽.
Главбух может доказать свою невиновность, если во время сделок привлекать консультантов, оценщиков, аудиторов. Нужно хранить документы, из которых следует, как и кто принимал конкретные управленческие решения. Переписку, приказы, протоколы собраний, акты приема-передачи документов бухгалтерской отчетности.
Итоги: что запомнить о дроблении бизнеса и переводах бригадиру
Признаки дробления бизнеса
Признак | Как проявляется |
|---|---|
Общность учредителей | Одни и те же люди в нескольких компаниях |
Общие работники | Сотрудники переходят между компаниями |
Общие IP-адреса | Управление счетами с одного компьютера |
Фиктивный документооборот | Документы оформляют для вида |
Отсутствие деловой цели | Единственная цель, экономия на налогах |
Что делать
Платите напрямую каждому исполнителю.
Оформляйте договоры с каждым.
Фиксируйте деловую цель.
Проверяйте контрагентов.
Отвечайте на письма ИФНС.
Да или нет
Можно ли платить одному бригадиру?
Да, если он выполняет работы сам и несет расходы.
Можно ли доказать, что это не дробление?
Можно доказать обоснованность дробления, если есть деловая цель и документы.
Можно ли оспорить доначисление?
Да, если доказать реальность операций.
Дробление бизнеса, это разделение одной деятельности между несколькими компаниями или ИП. Цель, занизить налоги через спецрежимы.
Общность учредителей, работников, контрагентов, IP-адресов. Единство кадровой политики. Ведение бухучета одним лицом. Совпадение адресов. Фиктивный документооборот.
Ст. 54.1 НК РФ запрещает уменьшать налоги через искажение фактов. Если сделка не имеет деловой цели, налоговая признает выгоду необоснованной.
Ответьте письменно. Опишите деловую цель. Приложите документы. Не игнорируйте письмо.
Да, если бригадир выполняет работы сам. Если он только передает деньги, налоговая увидит формального посредника.
Выездная проверка может длиться до двух месяцев. Срок могут продлить до четырех месяцев.