
Расчет УСН на онлайн-калькуляторах часто дает неточный результат, потому что не учитывает всех нюансов. Разберем, как рассчитать налог самостоятельно. Формулы, примеры, вычеты и минимальный налог для ИП и ООО в 2026 году.
Оглавление
- Что определяет сумму налога при УСН
- Какие ставки действуют в 2026 году
- Как рассчитать налог при УСН «доходы»
- Как рассчитать налог при УСН «доходы минус расходы»
- Как рассчитать авансовые платежи по УСН
- Что делать, если компания переехала в другой регион
- Как учесть убытки прошлых лет
- Что запомнить о расчете налога при УСН
Что определяет сумму налога при УСН
На сумму налога влияют три показателя:
объект налогообложения,
ставка,
налоговые вычеты.
Объект налогообложения выбирает сам налогоплательщик. Это либо «доходы», либо «доходы минус расходы». От выбора зависит формула расчета.
Ставка зависит от объекта и от региона. Базовые ставки 6% и 15%. Регионы вправе понижать их.
Вычеты уменьшают сумму налога. Для объекта «доходы» это страховые взносы, больничные и торговый сбор. Для объекта «доходы минус расходы» вычеты не применяют, но расходы уменьшают налоговую базу. Кроме того, при этом объекте считают минимальный налог в размере 1% от доходов.
Важно!
Налоговый период по УСН составляет календарный год. Отчетные периоды: I квартал, полугодие и девять месяцев (ст. 346.19 НК). В течение года платят авансовые платежи. По итогам года — налог.
Какие ставки действуют в 2026 году
Ставка зависит от объекта налогообложения.
Для объекта «доходы» ставка 6%. Регионы вправе понижать ее до 1%. Повышенных ставок с 2025 года нет.
Для объекта «доходы минус расходы» ставка 15%. Регионы могут снижать ее.
При объекте «доходы минус расходы» помимо основного налога рассчитывают минимальный налог. Минимальный налог — это 1% от доходов. Его платят, если обычный налог по формуле получился меньше минимального. При объекте «доходы» минимальный налог не считают.
Как рассчитать налог при УСН «доходы»
Этот объект проще. Расходы не учитывают. Налог считают от суммы доходов.
Формула расчета налога
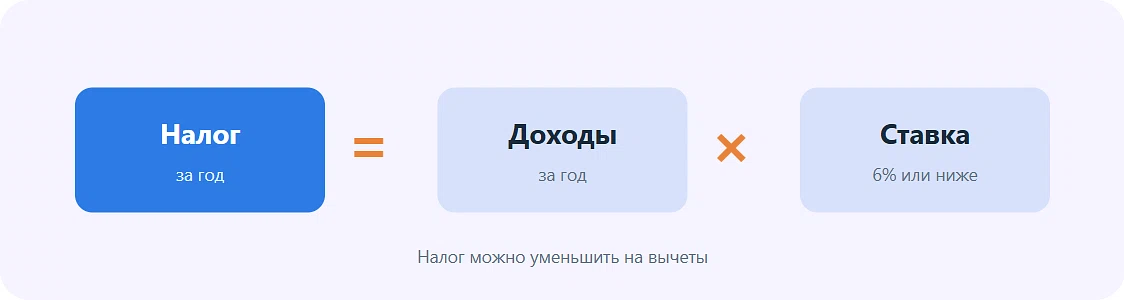
Налог при УСН за год = Доходы за год × Ставка налога
Доходы определяйте по правилам статей 346.15 и 346.17 НК. Считайте нарастающим итогом с начала года.
Ставка по общему правилу 6%. Регионы вправе понижать ее до 1%. Повышенных ставок с 2025 года нет.
Какие вычеты уменьшают налог
При объекте «доходы» можно уменьшить налог и авансовые платежи на вычет. В вычет включают:
страховые взносы за работников, уплаченные в отчетном периоде;
страховые взносы ИП за себя;
больничные за первые три дня нетрудоспособности за счет работодателя;
взносы по договорам добровольного личного страхования;
торговый сбор.
Ограничение по сумме вычета зависит от статуса. У организаций и ИП с работниками вычет не может превышать 50% от начисленного налога. У ИП без работников вычет до 100%.
Пример расчета для ООО
ООО «СтройГрад» применяет УСН «доходы». Ставка 6%. Доходы за год 6 000 000 ₽.
Первоначально исчисленный налог: 6 000 000 × 6% = 360 000 ₽.
Страховые взносы за работников, уплаченные в течение года, 175 000 ₽. Лимит вычета: 360 000 × 50% = 180 000 ₽. Взносы меньше лимита, поэтому вычет принимаем полностью.
Сумма налога к уплате: 360 000 — 175 000 = 185 000 ₽.
Пример расчета для ИП с работниками
ИП Ковалев применяет УСН «доходы». Доходы за год 4 000 000 ₽. Ставка 6%.
Налог: 4 000 000 × 6% = 240 000 ₽. Лимит вычета: 240 000 × 50% = 120 000 ₽.
Взносы за себя и за работников, уплаченные в течение года, 130 000 ₽. Это больше лимита. Поэтому вычет принимаем в размере 120 000 ₽.
Сумма налога к уплате: 240 000 — 120 000 = 120 000 ₽.
Пример расчета для ИП без работников
ИП Смирнов применяет УСН «доходы». Доходы за год 2 400 000 ₽. Ставка 6%.
Налог: 2 400 000 × 6% = 144 000 ₽. ИП без работников, поэтому вычет до 100%.
Взносы за себя 53 658 ₽. Вычет принимаем полностью.
Сумма налога к уплате: 144 000 — 53 658 = 90 342 ₽.
Как учитывать страховые взносы
Организации и ИП включают в вычет взносы, уплаченные в отчетном периоде. Неважно, за какой период они начислены.
Страховые взносы считаются уплаченными на дату, когда ИФНС зачла положительное сальдо ЕНС в счет погашения обязанности по их уплате (п. 7 и 8 ст. 45 НК).
Если взносы уплачены досрочно, их можно включить в вычет раньше. Для этого подают уведомление об исчисленной сумме взносов. ИФНС зачтет платеж не позднее следующего рабочего дня.
Как рассчитать налог при УСН «доходы минус расходы»
Здесь сложнее, чем при объекте «доходы». При этом объекте считают два налога. Обычный налог по формуле и минимальный налог. Платить нужно тот, который больше.
Минимальный налог — это гарантия того, что компания заплатит в бюджет хотя бы 1% от доходов. Даже если по формуле налог получился меньше или равен нулю.
При объекте «доходы» минимальный налог не считают. Только налог по формуле.
Формула УСН «доходы минус расходы»
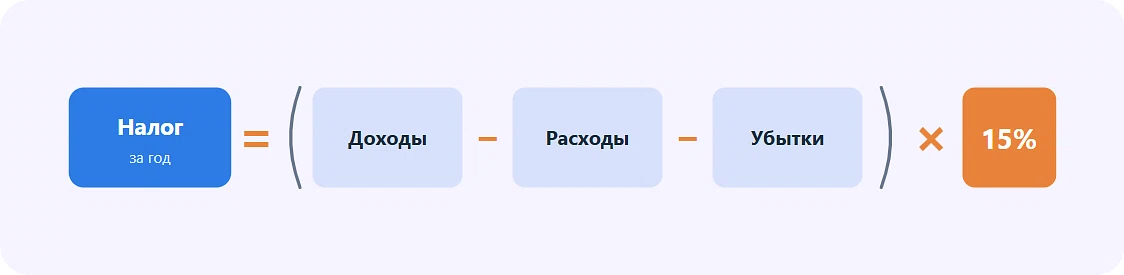
Налог при УСН за год = (Доходы за год — Расходы за год — Убытки прошлых лет) × Ставка налога
Доходы определяйте по правилам статей 346.15, 346.17 и 346.18 НК. Расходы, по правилам статей 346.16–346.18 НК.
Ставка по общему правилу 15%. Регионы могут снижать ее.
Если расходы превышают доходы, налоговая база отсутствует. Обычный налог по формуле равен нулю. Но это не значит, что компания ничего не платит. В этом случае платить нужно минимальный налог 1% от доходов. Подробнее о нем ниже.
Формула минимального налога
Минимальный налог = Доходы за год × 1%
Какой налог платить
Сравните обычный налог и минимальный. Платите тот, который больше.
Если обычный налог больше минимального, платите обычный. Если минимальный налог больше обычного, платите минимальный.
Если в прошлом году платили минимальный налог, в текущем году разницу между минимальным и обычным налогом можно включить в расходы (абз. 4 п. 6 ст. 346.18 НК). Это уменьшит налоговую базу.
Пример 1. УСН «доходы минус расходы» больше минимального налога
ООО «Альфа» применяет УСН «доходы минус расходы». Ставка 15%. Доходы за год 6 000 000 ₽. Расходы 5 350 000 ₽. Убытков прошлых лет нет.
Обычный налог: (6 000 000 — 5 350 000) × 15% = 97 500 ₽.Минимальный налог: 6 000 000 × 1% = 60 000 ₽.
97 500 ₽ больше 60 000 ₽. Платим обычный налог, 97 500 ₽.
Пример 2. Минимальный налог больше УСН «доходы минус расходы»
ООО «СтройМонтаж» применяет УСН «доходы минус расходы». Ставка 15%. Доходы за год 3 000 000 ₽. Расходы 2 900 000 ₽.
Обычный налог: (3 000 000 — 2 900 000) × 15% = 15 000 ₽.Минимальный налог: 3 000 000 × 1% = 30 000 ₽.
15 000 ₽ меньше 30 000 ₽. Платим минимальный налог, 30 000 ₽.
Разницу 15 000 ₽ можно включить в расходы в следующем году.
Пример 3. Расходы больше доходов
ООО «СеверСтрой» применяет УСН «доходы минус расходы». Доходы за год 2 000 000 ₽. Расходы 2 100 000 ₽. Убыток 100 000 ₽.
Обычный налог: 0 ₽. Потому что база отсутствует.Минимальный налог: 2 000 000 × 1% = 20 000 ₽.
Платим минимальный налог, 20 000 ₽. Убыток 100 000 ₽ можно учесть в следующих годах.
Пример 4. Пониженная ставка
ООО «ЮгСтрой» применяет УСН «доходы минус расходы» в регионе со ставкой 10%. Доходы за год 4 000 000 ₽. Расходы 3 500 000 ₽.
Обычный налог: (4 000 000 — 3 500 000) × 10% = 50 000 ₽.Минимальный налог: 4 000 000 × 1% = 40 000 ₽.
50 000 ₽ больше 40 000 ₽. Платим обычный налог, 50 000 ₽.
Если бы пониженная ставка была 5%, обычный налог составил бы 25 000 ₽. Тогда минимальный налог был бы больше. Платили бы 40 000 ₽ (письмо Минфина от 25.11.2021 № 03-11-11/95386).
Как рассчитать авансовые платежи по УСН
Авансовые платежи платят по итогам каждого отчетного периода. Формула та же, что и для налога. Но есть нюанс с зачетом предыдущих платежей.
Формула авансового платежа
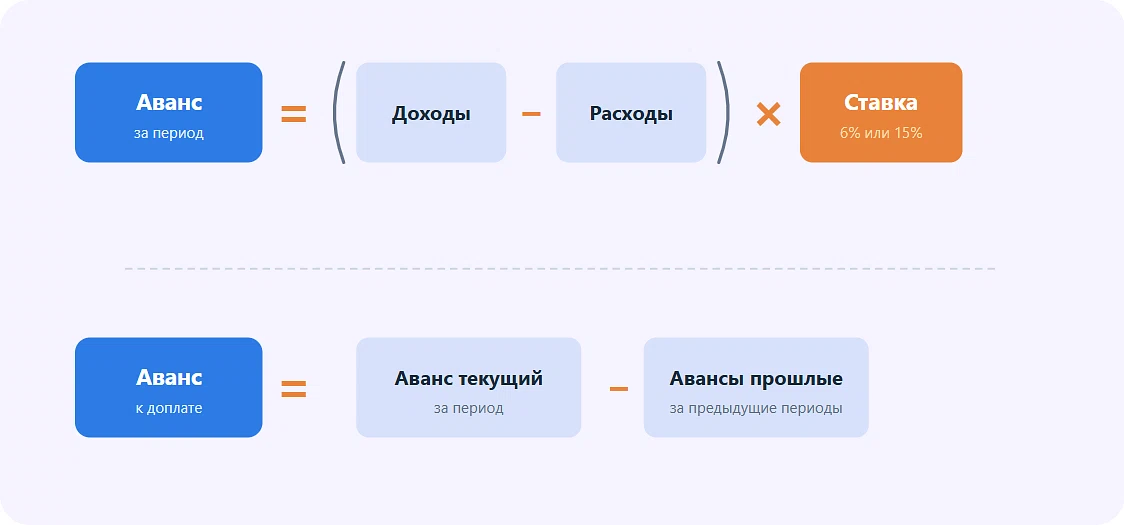
Авансовый платеж за период = (Доходы за период — Расходы за период) × Ставка
Для объекта «доходы» расходы не учитывают. Аванс уменьшают на вычеты.
Чтобы рассчитать аванс к доплате или уменьшению, используйте формулу:
Аванс к доплате = Аванс за период — Авансы за предыдущие периоды
Положительную разницу перечислите в бюджет. Отрицательную зачтите в счет будущих платежей.
Пример расчета авансов
ООО «Альфа» применяет УСН «доходы минус расходы». Ставка 15%.
За I квартал доходы 2 000 000 ₽, расходы 1 800 000 ₽. Разница 200 000 ₽. Аванс 30 000 ₽. Заплатили.
За полугодие доходы 2 000 000 ₽, расходы 2 600 000 ₽. Убыток 600 000 ₽. Аванс 0 ₽. Аванс к уменьшению: 0 — 30 000 = –30 000 ₽.
За девять месяцев доходы 6 000 000 ₽, расходы 5 400 000 ₽. Разница 600 000 ₽. Аванс 90 000 ₽. Аванс к доплате: 90 000 — 30 000 = 60 000 ₽.
Что делать, если компания переехала в другой регион
Если организация или ИП сменили регион в течение года, налог за весь год считают по ставке нового региона (п. 2 ст. 346.21 НК). Неважно, когда именно произошел переезд.
Авансы, которые уже заплатили по старой ставке, не пересчитывают. Пени за них не начисляют. При итоговом расчете их просто вычитают из суммы налога.
Важно!
Ставку определяют по месту регистрации по состоянию на 31 декабря.
Если новая ставка выше
Аванс за первый квартал считают по старой ставке. Начиная с полугодия применяют ставку нового региона. Налог за год считают по ставке нового региона.
Пример. ИП применял УСН «доходы» в регионе, где ставка 1%. В середине 2026 года он переехал в регион со ставкой 6%.
Доходы ИП за I квартал составили 500 000 ₽. Аванс за I квартал бухгалтер посчитал по ставке 1%. Сумма аванса равна 5 000 ₽. ИП заплатил эту сумму.
Доходы за полугодие составили 1 200 000 ₽. Это сумма доходов за I и II кварталы: 500 000 + 700 000 = 1 200 000 ₽. Аванс за полугодие бухгалтер посчитал по новой ставке 6%. Сумма аванса равна 72 000 ₽.
Из этой суммы бухгалтер вычел аванс, который ИП уже заплатил за I квартал. Аванс к доплате за полугодие равен 67 000 ₽ (72 000 — 5 000).
Налог за год бухгалтер считает по такой же схеме. Он умножает все доходы за год на 6% и вычитает все авансы, которые ИП перечислил в течение года.
Если новая ставка ниже
Здесь действует особое правило. Организация или ИП обязаны применять ставку прежнего региона еще три налоговых периода после переезда (п. 2 ст. 346.21 НК).
Это значит, что сразу воспользоваться пониженной ставкой нового региона не получится. Льготный режим станет доступен только через три года.
Что отразить в декларации
За I квартал указывают код ОКТМО и ставку старого региона. Начиная с полугодия, данные нового региона.
Декларацию подают в ИФНС по новому месту регистрации.
Как учесть убытки прошлых лет
Налоговую базу за год можно уменьшить на убытки прошлых лет (п. 7 ст. 346.18 НК). Убытки могут быть за последние 10 лет.
Пример с убытками
ООО «Альфа» за 2024 год получило убыток 500 000 ₽. За 2025 год доходы 3 000 000 ₽, расходы 2 400 000 ₽.
Без учета убытков база: 600 000 ₽. Налог: 90 000 ₽.
С учетом убытка: база 600 000 — 500 000 = 100 000 ₽. Налог: 15 000 ₽.
Что запомнить о расчете налога при УСН
Формулы
Объект | Формула |
|---|---|
Доходы | Доходы × Ставка — Вычеты |
Доходы минус расходы | (Доходы — Расходы — Убытки) × Ставка |
Минимальный налог | Доходы × 1% |
Важно
Ставка 6% или 15%.
Вычеты не более 50% для организаций и ИП с работниками.
Для ИП без работников вычет до 100%.
Минимальный налог 1% применяется только при «доходы минус расходы».
Авансы платят по итогам квартала, полугодия и девяти месяцев.
Убытки прошлых лет уменьшают базу.
При переезде применяют ставку нового региона.
Сроки уплаты
Платеж | Срок |
|---|---|
Аванс за I квартал | 28 апреля |
Аванс за полугодие | 28 июля |
Аванс за девять месяцев | 28 октября |
Налог за год для организаций | 28 марта следующего года |
Налог за год для ИП | 28 апреля следующего года |
Важно!
Если дата выпадает на выходной или нерабочий праздничный день, срок переносится на следующий рабочий день. Например, организации УСН за 2026 год нужно будет уплатить не позднее понедельника, 29 марта 2027 года.
«Расчет УСН не сложен, но требует внимания. Главное, правильно определить доходы и расходы, а также не забыть про вычеты и минимальный налог. Если сомневаетесь, проверьте расчет по формуле».
Умножьте доходы на ставку 6%. Затем уменьшите на вычеты. Для организаций и ИП с работниками вычет не более 50% от налога.
Из доходов вычтите расходы и убытки прошлых лет. Умножьте на ставку 15%. Затем сравните с минимальным налогом и заплатите тот, который больше.
Это 1% от доходов. Его платят только при объекте «доходы минус расходы». Если налог по формуле получился меньше минимального, платят минимальный. Разницу можно включить в расходы в следующем году.
Нет. При объекте «доходы» минимальный налог не считают. Только налог по формуле.
Страховые взносы, больничные за первые три дня, взносы по договорам добровольного страхования, торговый сбор.
Считайте нарастающим итогом с начала года. Вычтите авансы за предыдущие периоды. Положительную разницу платите в бюджет.
Да, но только при объекте «доходы минус расходы». Убытки могут быть за последние 10 лет.
Если новая ставка выше, налог за весь год считают по ставке нового региона. Авансы, которые уже заплатили по старой ставке, не пересчитывают. Их вычитают при итоговом расчете.
Если новая ставка ниже, применять ее сразу не получится. Нужно еще три налоговых периода использовать ставку прежнего региона (п. 2 ст. 346.21 НК).