
До 70% расчетов с бригадами у генподрядчика идет наличными. И если кажется, что сейчас вы экономите, то на самом деле вы рискуете заплатить намного больше. Чтобы этого не случилось, читайте разбор: как налоговая вычисляет серые выплаты, сколько стоит каждая схема расчетов и как перейти на белую схему без остановки объекта.
Оглавление
Как налоговая и банки вычисляют серые выплаты
Многие генподрядчики уверены, что если платят наличными, то никто ничего не докажет. Но это заблуждение. В наше время налоговая и банки проверяют не только декларации, но и собирают доказательства из разных источников. Ниже рассмотрим способы, с которыми инспекторы смогут доказать факт серых выплат.
Банковские выписки сотрудников
Инспекторы могут запросить выписки по личным счетам работников и сравнить поступления с официальными справками о доходах. Если официально человек получает 60 000 рублей, а на карту ему ежемесячно еще приходит 50 000 рублей лично от руководителя, это признак серых выплат и прямой путь к доначислению налогов, взносов и штрафов.
С 1 сентября 2026 года Росфинмониторинг сможет получать информацию об операциях через СБП, единый QR-код и карты «Мир» напрямую от Национальной системы платежных карт. Раньше Росфинмониторинг получал данные о подозрительных операциях в основном через банки. Банк сам решал, что считать подозрительным, и сообщал об этом.
Если вы переводите монтажнику часть вознаграждения через СБП или по QR-коду на его личную карту, эти операции теперь доступны Росфинмониторингу напрямую от Национальной системы платежных карт. Раньше банк сам решал, сообщать ли о подозрительной операции. Теперь финансовый мониторинг может запрашивать данные напрямую.
Свидетельские показания
Инспекторы могут опрашивать сотрудников, бывших работников, подрядчиков. Люди могут растеряться и выложить всю серую схему. Если анализировать судебную практику, можно найти дела, где сотрудники подтвердили, что получали деньги официально на карту и неофициально наличными или переводом от физлица. Этого достаточно для переквалификации выплат. Что делать, если ФНС начала проверку в отношении вас, читайте в статье.
Бумажные записи о выдаче наличных
Инспекторы приходят с проверкой и находят тетради и блокноты с пометками, личные блокноты главбуха, платежные ведомости, регистры выплаченных сумм. Все это изымают при выемке документов и используют как доказательство.
Информация из интернета
Инспекторы анализируют объявления о вакансиях. Если компания обещает соискателям зарплату 80 000 рублей, а в отчетности показывает 30 000 — это расхождение. Также используют отзывы бывших работников, которые оставляют на сайтах. Если несколько человек пишут, что зарплату выдают в конвертах — это повод для проверки и дополнительное доказательство.
Помимо вышеуказанных доказательств инспекторы проверяют корпоративную почту и мессенджеры, фото- и видеоматериалы. Такие материалы инспекторы получают от свидетелей, из открытых источников или при проведении контрольных мероприятий. Значит несмотря на заблуждение генподрядчиков, инспекторы могут легко обнаружить серые выплаты.
Какая разница в размере выплат: наличные против ГПД и НПД 6%
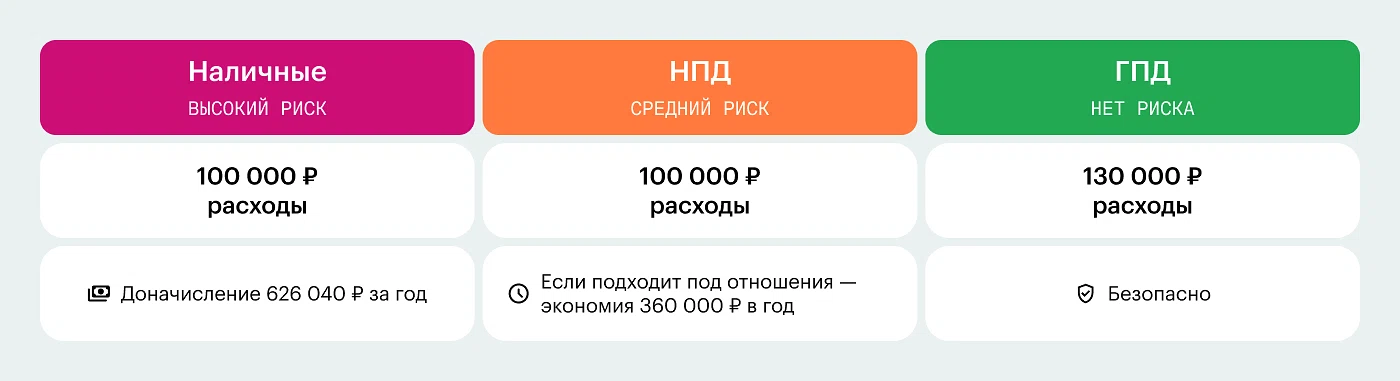
Возьмем одного исполнителя, например, монтажника с вознаграждением 100 000 рублей в месяц. При оплате наличными в серую недобросовестные работодатели уходят от налогов и сборов. Но если налоговая докажет, что выплаты были в серую, она доначислит НДФЛ 13% и страховые взносы 30%. Плюс пени за каждый день просрочки, штраф — 20% от недоимки, а если докажут умысел — 40%. К тому же возможен штраф по КоАП и лишение свободы по УК.
Есть другой вариант: вы заключаете гражданско-правовой договор с монтажником. В договоре прописываете объем работ, сроки, стоимость, порядок приемки. По договору вы платите ему вознаграждение и являетесь его налоговым агентом. При оплате в 100 000 рублей, вам надо будет удержать 13 000 рублей из его вознаграждения в качестве НДФЛ, и уплатить сверху 30 000 рублей страховых взносов. Итого расходов при ГПД — 130 000 рублей. Умножаем эти расходы на бригаду. Если бригада состоит из пяти человек, то расходы на них составят 650 000 рублей.
Есть другой вариант — привлекать самозанятых к работе. Для каких работ в строительстве можно привлекать самозанятых, читайте в статье. Вы заключаете гражданско-правовой договор с самозанятым. Переводите ему вознаграждение, а он сам платит налог. Главное отличие при сотрудничестве с физлицом без статуса: вы не являетесь налоговым агентом. Вы не удерживаете НДФЛ, не платите страховые взносы. Исполнитель сам разбирается с налоговой. То есть при выплате самозанятому 100 000 рублей, других расходов не будет. Это выгодно, но тут есть ограничения. Если ваше сотрудничество с самозанятыми будет похоже на трудовые, то налоговая переквалифицирует отношения. А это снова доначисления налогов, взносов и штрафов. Подробнее про признаки подмены читайте в статье.
Приведем итоговую таблицу, чтобы была видна разница при оплате одному исполнителю.
Расход | Наличные | ГПД с физлицом без статуса | ГПД с самозанятым |
|---|---|---|---|
Вознаграждение | 100 000 ₽ | 100 000 ₽ | 100 000 ₽ |
НДФЛ 13% | 0 ₽ | 13 000 ₽ (удерживают из вознаграждения) | 0 ₽ |
Страховые взносы 30% | 0 ₽ | 30 000 ₽ | 0 ₽ |
НПД 6% | 0 ₽ | 0 ₽ | 6 000 ₽ |
Расходы компании в месяц | 100 000 ₽ | 130 000 ₽ | 100 000 ₽ |
На руки исполнителю | 100 000 ₽ | 87 000 ₽ | 94 000 ₽ |
Кажется, что сотрудничество по ГПД с физлицом без статуса самое невыгодное как для физлица, так и для компании. Но это заблуждение, рано или поздно налоговая обнаружит серые выплаты и доначислит налоги, а еще и пени со штрафами. Поэтому важно изначально правильно оформить отношения, чтобы не рисковать репутацией компании.
Чем закончились дела у тех, кто не перестроился: судебная практика
Постановление Арбитражного суда Московского округа от 27.02.2025 N Ф05-29454/2023 по делу № А40-61478/2023
Во время выездной налоговой проверки налоговый орган установил, что общество использовало технические компании для незаконного вывода и обналичивания денег с целью выплаты заработной платы в конвертах работникам, отношения с которыми надлежащим образом не были оформлены. Эти технические организации:
не обладали достаточными кадровыми ресурсами для выполнения работ;
не несли типичных для реальной деятельности расходов;
не производили выплаты заработной платы иным лицам, кроме своих сотрудников;
не перечисляли средства на привлечение субподрядчиков, работников по гражданско-правовым договорам или аутсорсинг;
имели массовых руководителей и учредителей.
Суть схемы. АО имитировало хозяйственные операции со спорными контрагентами, перечисляло им денежные средства, которые затем обналичивались и направлялись на выплату зарплаты работникам, официально не оформленным в обществе.
В результате применения схемы общество обналичивало денежные средства:
не исчисляло НДФЛ с фактически выплаченных доходов;
не уплачивало страховые взносы;
неправомерно увеличивало расходы по налогу на прибыль и завышало вычеты по НДС.
Последствия для общества. Решением инспекции обществу доначислены:
налог на прибыль — 63 964 006 ₽;
НДС — 52 660 468 ₽;
пени — 76 234 762 ₽;
штраф по п. 3 ст. 122 НК — 627 742 ₽;
штраф по ст. 126 НК — 900 ₽.
Постановление Арбитражного суда Северо-Кавказского округа от 10.11.2025 N Ф08-6556/2025 по делу N А32-62478/2023
Во время выездной налоговой проверки налоговый орган установил, что общество умышленно занижало базу по НДФЛ и страховым взносам, выплачивая сотрудникам доход в конвертах.
Суть схемы:
официальная часть зарплаты ориентировалась на половину МРОТ;
фактическая выплата значительно превышала официальную. Дополнительные деньги, не предусмотренные трудовыми договорами и не учтенные при исчислении НДФЛ и страховых взносов, выдавались в кассе общества.
Доказательства серых выплат:
показания свидетелей. Из 939 допрошенных свидетелей 448 подтвердили выплату зарплаты в конвертах и несоответствие фактического графика работы графику, установленному трудовыми договорами; из 393 допрошенных по обществу — 149 человек подтвердили выплату серой зарплаты; свидетели показали, что ведомость выглядела как обычная зарплатная ведомость, но без каких-либо обозначений. На лист накладывали картонку, чтобы сотрудник не видел зарплаты других;
показания бывших бухгалтеров;
информация с жесткого диска.
Последствия для общества. Общество не исчислило и не перечислило страховые взносы с доходов в виде серой зарплаты:
обязательное пенсионное страхование — 6 555 460,04 ₽;
обязательное медицинское страхование — 1 519 674,83 ₽;
обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — 864 128,83 ₽;
Также доначислен НДФЛ — 4 381 370 ₽ и 227 694 ₽, и штраф по п. 3 ст. 122 НК — 7 991 338 ₽.
Какие штрафы и ответственность за серые выплаты подрядчикам
Серые выплаты — это не только риск доначисления налогов, но и административная, и уголовная ответственность. Причем отвечать будет не только компания, но и лично директор.
Налоговая ответственность
Если налоговая докажет, что выплаты были серыми, она доначислит все, что не заплатили. В таблице расчет на одного монтажника с выплатой 100 000 рублей в месяц.
Расходы | Сумма за месяц | Сумма за год |
|---|---|---|
НДФЛ 13% | 13 000 ₽ | 156 000 ₽ |
Страховые взносы 30% | 30 000 ₽ | 360 000 ₽ |
Штраф 20% от недоимки (п. 1 ст. 122 НК) | 8 600 ₽ | 103 200 ₽ |
Пени — 1/300 ключевой ставки за каждый день просрочки (ст. 75 НК) | ~570 ₽ | ~6 840 ₽ |
Итого | 52 170 ₽ | 626 040 ₽ |
То есть за одного монтажника, которому вы платили 100 000 рублей наличными, при проверке доначислят 626 040 рублей за год. Если монтажников десять — это уже 6 260 400 рублей. Если налоговая докажет умысел — штраф вырастет с 20% до 40% от недоимки (п. 3 ст. 122 НК). Тогда сумма увеличится.
Административная ответственность
В рамках административной ответственности могут привлечь за уклонение от оформления трудовых отношений (ст. 5.27 КоАП РФ). Если инспекторы докажут, что монтажник фактически работал: ходил на объект, подчинялся прорабу, получал деньги регулярно, но при этом не был оформлен ни по трудовому договору, ни по ГПД, это нарушение. На директора наложат штраф в размере от 10 000 до 20 000 рублей, на организацию — от 50 000 до 100 000 рублей. При чем, если в бригаде десять монтажников, инспекторы могут выписать штраф за каждого. Это значит, что за одну проверку компания может получить штрафы за всех неоформленных рабочих.
Уголовная ответственность
Директора могут привлечь к уголовной ответственности за неуплату налогов в крупном размере или особо крупном размере (ст. 199 УК РФ). Крупный размер — это когда сумма неуплаченных налогов, сборов или страховых взносов превышает 18 750 000 рублей за три финансовых года подряд. Особо крупный размер — 56 250 000 рублей за тот же период.
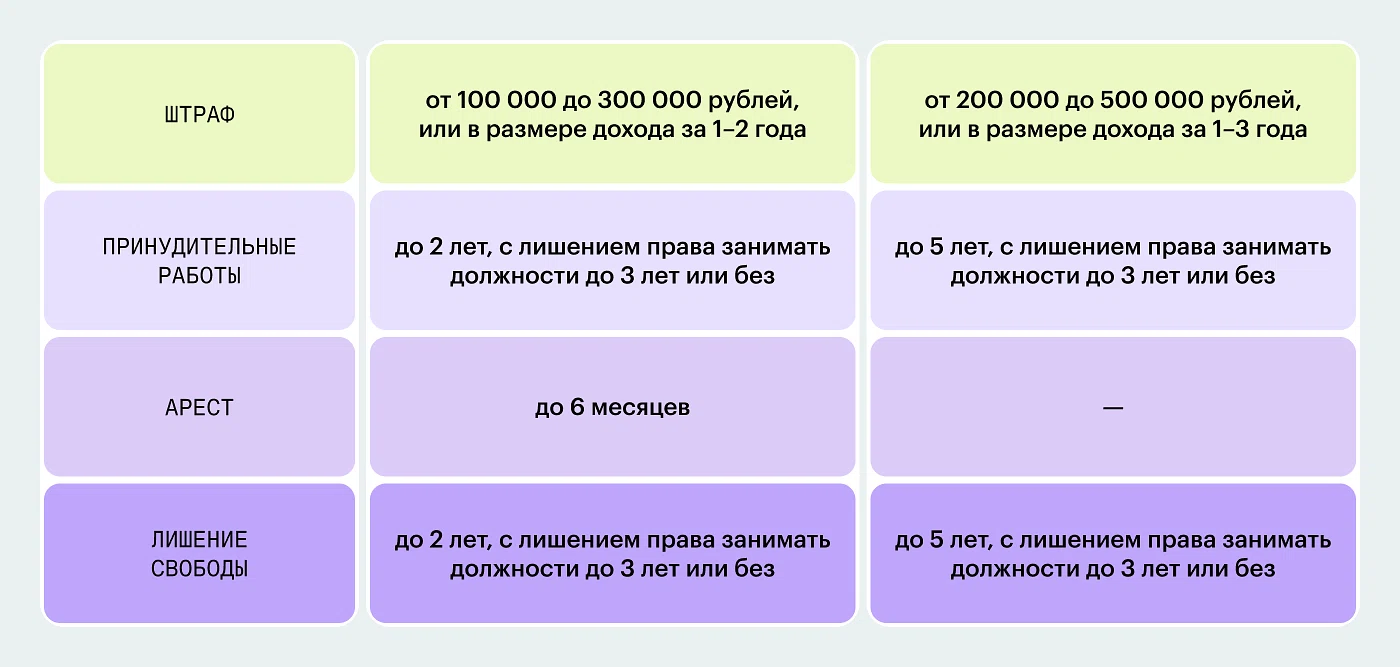
Уголовную ответственность можно избежать: если возместить ущерб, дело могут прекратить.
Как перейти на белую схему без остановки объекта
Зафиксируйте текущую ситуацию. Первое, что надо сделать — проанализировать, как обстоит ситуация сейчас. Соберите данные по всем, кто у вас работает по трудовому, гражданско-правовому договорам, кого привлекаете в качестве самозанятых, а кто получает деньги без оформления — наличными или переводом на карту. Зафиксируйте суммы, которые уходят на выплаты. Не те, что в отчетности, а те, что фактически выплачиваете.
Сверьте выплаты с отчетностью. Проверьте фактическую картину с документами, которые вы сдаете в налоговую Проверьте 6-НДФЛ, РСВ, движение денег по счетам. Если есть переводы физлицам и выдачи наличных, которые не объяснить документами, это нарушение.
Разберитесь с договорами. Определите, какие договоры заключить с исполнителями. Если человек работает по графику, подчиняется прорабу, выполняет одну и ту же работу — это трудовые отношения, оформляйте трудовой договор. Если человек выполняет проектные задания — заключайте ГПД или привлекайте самозанятых. Контролируйте, чтобы в ваших отношениях с самозанятыми не было признаков подмены трудовых отношений. Если признаки есть, лучше оформить трудовой договор или ГПД с физлицом без статуса.
Пересчитайте фонд оплаты труда и налоги. Пересчитайте фонд оплаты труда с учетом всех налогов и взносов. Заложите эти расходы в цены и сметы.
Наведите порядок в документах. Приведите в порядок трудовые договора, приказы о приеме на работу, о выплатах, табели учета рабочего времени, ГПД, договоры с самозанятыми.
Откажитесь от наличных. Удобнее использовать проводить безналичные платежи. В назначениях платежей указывайте не «перевод физлицу», а «оплата по договору №… от…». Сохраняйте акты, чеки, накладные. Это важно не только для налоговой, но и для банка. Если банк видит, что вы работаете легально, вопросов становится меньше. Если видит регулярные снятия наличных, то может заблокировать счет.
Отчитайтесь перед налоговой. Если у вас есть недоимка за прошлые периоды, ее надо закрыть. Подайте уточненные декларации за те периоды, где были серые выплаты. Доплатите налоги и взносы, а также пени.
Если уточненную декларацию подают после того, как истек срок сдачи декларации и срок уплаты налога, налогоплательщик освобождается от ответственности в следующих случаях (ст. 81 НК):
уточненную декларацию подают до того, как налогоплательщик узнал об обнаружении ФНС неотражения или неполноты сведений, а также ошибок, которые приводят к занижению налога либо о назначении выездной проверки по этому налогу за этот период. При этом на момент подачи уточненки на ЕНС должно быть положительное сальдо в размере, которого достаточно для покрытия недостающей суммы налога и пеней;
уточненную декларацию подали после выездной проверки за этот период, по результатам которой не были обнаружены ошибки, приводящие к занижению налога.
Ответы на вопросы
Да, могут. Важно, что в реестр включают не по подозрению, а только после вступившего в силу постановления по ст. 5.27 КоАП. Нахождение в реестре влияет на репутацию организации, а также будет усиленное внимание проверяющих, внеплановые проверки, отказ в господдержке.
Ничего сделать нельзя. Бывшие сотрудники могут дать показания. Единственный способ снизить риск — привести документы в порядок и легализовать текущие выплаты.
При ГПД с физлицом вы являетесь налоговым агентом: удерживаете НДФЛ 13% и платите страховые взносы 30%. При работе с самозанятым вы не налоговый агент: не удерживаете НДФЛ и не платите взносы, исполнитель сам разбирается с налоговой.