

Работа с самозанятыми в 2026 году для юридических лиц требует выбора между двумя основными схемами. Прямой договор с самозанятым дает свободу, но оставляет весь контроль компании. Посредническая цифровая платформа берет на себя часть рутины, но вводит строгие лимиты. Разбираем, как эти схемы сочетаются на практике и как сотрудничать с самозанятыми в новых реалиях.
Оглавление
Новые правила 2026 года: лимит для платформ
С 1 октября 2026 года в России действует Федеральный закон от 31.07.2025 № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации». Он регулирует взаимодействие между цифровыми сервисами, заказчиками и исполнителями. В развитие закона Правительство утвердило постановление № 760 от 19.06.2026, которое установило критерии систематичности оказания услуг.
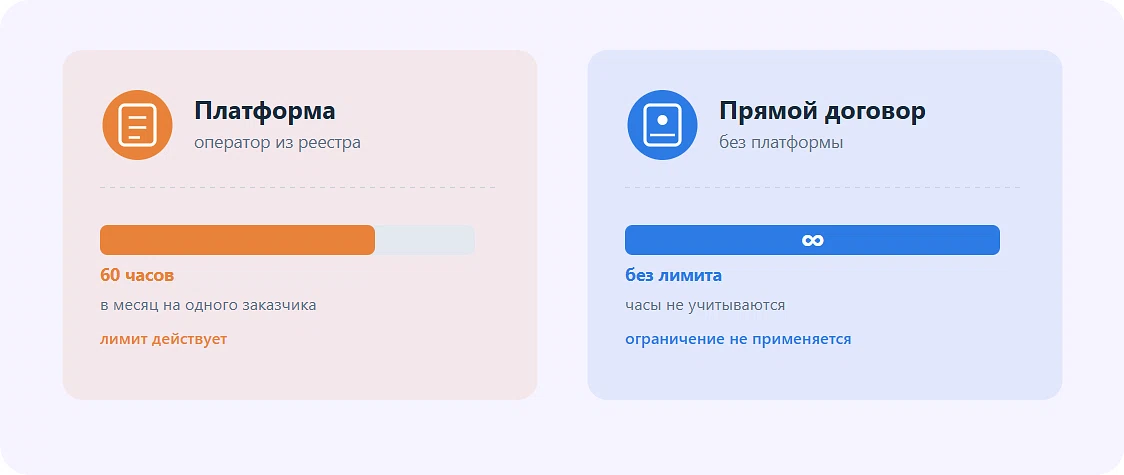
Ключевое правило: в течение любых шести месяцев подряд суммарное количество часов работы на одного заказчика не должно превышать 60 часов в месяц.
Важно!
Часы считаются отдельно за каждый месяц. Если хотя бы в одном месяце исполнитель отработал меньше 60 часов, отсчет шестимесячного периода обнуляется. Это правило действует с 1 октября 2026 года до 2032 года.
Новые правила не касаются прямых договоров с заказчиками, которые заключаются без участия платформы. Такие часы не будут учитываться в «платформенном» лимите. Об этом прямо сказано в разъяснениях ФНС.
К сведению
Лимит применяется не во всех отраслях, а только в 15 сферах, где чаще всего фиксируют подмену трудовых отношений. В их числе строительство, складское хозяйство, оптовая и розничная торговля, общепит, IT, логистика, операции с недвижимостью и другие.
Прямой договор: особенности и зона ответственности
Прямой договор — это классическая схема гражданско-правовых отношений. Вы сами определяете условия, сроки и порядок работы. Вы же несете полную ответственность за соблюдение законодательства и документооборот. Вы выбираете, работать с самозанятыми напрямую или использовать сервисы.
Признаки трудовых отношений в прямом договоре
При прямом договоре сохраняется риск переквалификации отношений в трудовые. Налоговая инспекция анализирует характер, объем и периодичность выплат, а также долю дохода исполнителя от конкретного заказчика.
На что обращают внимание при проверке:
исполнитель подчиняется графику смен и внутренним регламентам заказчика;
работа носит не разовый, а систематический характер;
оплата производится не за конкретный результат, а в виде регулярного оклада;
исполнитель не может отказаться от задания без штрафа.
Если налоговая выявит такие признаки трудовых отношений, она переквалифицирует договор в трудовой.
«При прямом договоре вся ответственность за правильную квалификацию отношений и организацию сотрудничества лежит на заказчике. Если вы платите за процесс, а не за результат, если есть график и подчинение, это уже не гражданско-правовые отношения. Налоговая переквалифицирует договор в трудовой, и тогда придется заплатить НДФЛ и взносы за весь период».
Если инспекторы докажут подмену трудовых отношений, компании доначислят НДФЛ и страховые взносы за весь период. Также придется заплатить штраф по части 4 статьи 5.27 КоАП: от 50 000 до 100 000 ₽, за повторное нарушение — до 200 000 ₽. Кроме того, потребуется сдать всю пропущенную отчетность: ЕФС-1, РСВ и 6-НДФЛ.
Самостоятельный контроль документов и чеков
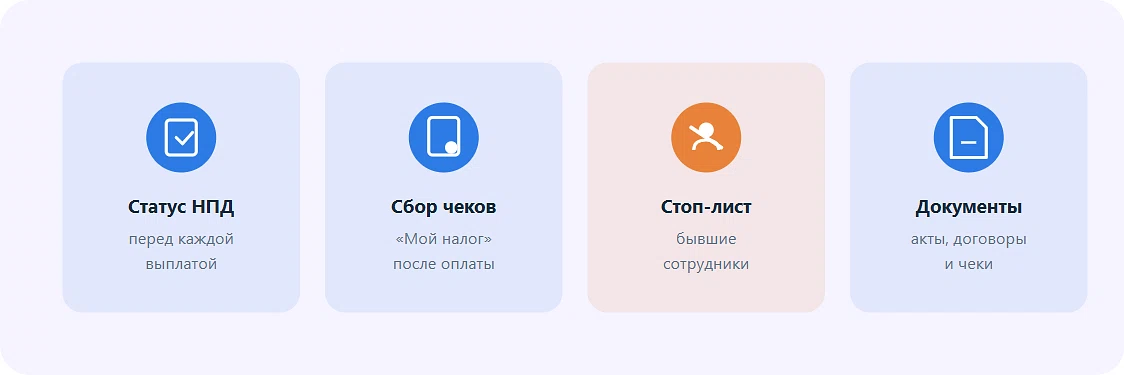
При прямом договоре на заказчике лежит весь документооборот и контроль отношений.
Проверка статуса. Перед каждой выплатой необходимо проверять статус самозанятого. Если исполнитель утратил право на применение НПД, заказчик обязан удержать НДФЛ и начислить страховые взносы. Проверку можно провести через сервис ФНС.
Сбор чеков. Заказчик должен самостоятельно собирать чеки из приложения «Мой налог». Именно чек подтверждает, что исполнитель получил доход и уплатил налог.
Ведение стоп-листа. Ведите стоп-лист бывших сотрудников, которые работали в компании менее двух лет назад. Доходы от такого заказчика не облагаются НПД. Если исполнитель есть в стоп-листе, его нельзя привлекать как самозанятого.
Работа через платформу: механика и ограничения
Работа через платформу — это цифровой формат, который снимает часть бумажной работы и дает правовую определенность, но вводит свои правила игры.
Реестр посреднических платформ: как это работает
Лимит в 60 часов действует только для платформ, которые включены в реестр посреднических платформ. Реестр ведет Минэкономразвития. Платформа в реестре обязана отслеживать время, которое исполнитель тратит на задания каждого заказчика.
Как только пара «заказчик — исполнитель» превышает лимит, платформа приостанавливает выдачу и прием заказов именно в этой паре. Это внутренний механизм платформы (период охлаждения на два месяца), а не санкция государства. При этом самозанятый может продолжить работу с другими заказчиками через ту же платформу.
Как работать с самозанятыми через цифровую платформу
Разберем, как работать с самозанятыми через платформу:
Создание задания. Вы публикуете задание с четким перечнем работ, сроками и стоимостью.
Назначение исполнителя. Платформа автоматически назначает подходящего исполнителя из числа откликнувшихся. Вручную выбрать кандидата нельзя.
Выполнение работ и приемка. Исполнитель выполняет задание, вы проверяете результат и подписываете акт.
Сбор чеков и выплата. Платформа помогает собирать чеки и проводит выплаты через номинальный счет.
Прямой договор и работа через платформу: как совмещать
Совмещение двух схем — это законный подход, который позволяет бизнесу гибко управлять нагрузкой.
Сценарии распределения задач
Долгие проекты. Если вы понимаете, что потребуется много исполнителей на много часов, лучше отдать задачу на платформу. Это снимет с вас контроль за лимитом и документами.
Разовые задачи. Короткие задачи с конкретным результатом можно оформлять напрямую. Это проще и дешевле, если вы готовы сами собирать акты и чеки.
Гибридный подход. Часть работы через платформу, часть — по прямому договору. Часы по прямым договорам не попадают в лимит 60 часов, что дает больше свободы.
Взаимодействие с исполнителями при смене схем
Если вы переводите исполнителя с прямого договора на платформу, объясните ему разницу. На платформе он видит множество заданий, откликается и может быть назначен на них. На прямом договоре он работает только по вашему заданию и сам формирует чеки.
При работе с самозанятыми через цифровую платформу или напрямую помните о лимите дохода в 2,4 млн ₽ в год. Если исполнитель превысит этот лимит, он утратит статус самозанятого. В этом случае вам придется удерживать НДФЛ и начислять страховые взносы. Разница в том, что цифровая платформа сама отслеживает лимит и просто не назначит задание исполнителю, который уже заработал больше 2,4 млн ₽.
«Когда самозанятый превышает лимит дохода в 2,4 млн ₽, он теряет статус плательщика НПД. Для заказчика это означает, что с этого момента он становится налоговым агентом. С выплат нужно удерживать НДФЛ и начислять страховые взносы. Если вовремя не отследить этот момент, налоговая доначислит все суммы, а также пени и штрафы».
Сравнение прямого договора и работы через платформу: что выгоднее
Критерий | Прямой договор | Работа через платформу |
|---|---|---|
Лимит 60 часов | Не действует | Действует для платформ из реестра |
Проверка статуса | На заказчике | На платформе |
Сбор чеков | Самостоятельно | Платформа помогает |
Документооборот | На заказчике | Автоматизирован на платформе |
Выплаты | С расчетного счета | Через номинальный счет |
Если вы готовы самостоятельно контролировать документы и нести полную ответственность, прямой договор подойдет для разовых задач. Если вы хотите автоматизировать процесс и получить правовую определенность, выбирайте платформу.
Нет. Лимит действует только для работы через платформы из реестра. Прямые договоры под него не попадают. Это подтверждается разъяснениями ФНС.
Часы считаются отдельно за каждый месяц. Если в течение шести месяцев подряд исполнитель работает на одного заказчика более 60 часов в месяц, платформа блокирует эту пару. Если хотя бы в одном месяце отработано меньше 60 часов, отсчет шестимесячного периода начинается заново. Это установлено постановлением № 760.
Платформа приостанавливает выдачу заказов в паре «заказчик — исполнитель» на два календарных месяца. Это внутренний механизм платформы, а не санкция ФНС. При этом исполнитель может продолжать брать заказы у других заказчиков.
В перечень сведений, которые операторы платформ направляют в налоговую, входят данные о договорах, актах и идентификационные данные сторон. Информации об отработанном времени там нет.
Лимит применяется в 15 сферах, включая строительство, складское хозяйство, торговлю, общепит, IT, логистику, операции с недвижимостью, образование и рекламу. Полный перечень утвержден постановлением № 760.
Инспекторы анализируют характер, объем и периодичность выплат, а также долю дохода самозанятого от конкретного заказчика.
Доначисление НДФЛ и страховых взносов за весь период, пени, штраф по ст. 122 Налогового кодекса РФ от 31.07.1998 № 146-ФЗ (20–40% от недоимки), а также административный штраф по ч. 4 ст. 5.27 Кодекса РФ об административных правонарушениях от 30.12.2001 № 195-ФЗ (от 50 000 до 100 000 ₽). Придется сдать пропущенную отчетность (ЕФС-1, РСВ, 6-НДФЛ).
Да, если заказы не предполагают почасового учета, лимит 60 часов не применяется.
Платформа помогает собирать чеки. При прямом договоре это делает заказчик.
Нет, не считаются. Лимит 60 часов распространяется только на работу через посреднические цифровые платформы.