
Субподрядчик часто нанимает самозанятых. У генподрядчика, как правило, есть штат и субподрядные организации. А субподрядчик нередко работает с физлицами напрямую. Бригады отделочников, монтажников, электриков. Если компания привлекает их как самозанятых, риски ложатся на бухгалтера.
Директор видит экономию на налогах. Бухгалтер видит риски. Пока на объекте кипит работа, в учете копятся ошибки. Восемь ситуаций, в которых строительная компания может потерять деньги. И что с каждой делать в понедельник утром.
Оглавление
- Почему эти риски первым видит бухгалтер
- Риск 1. Чеки не собраны: расходы по налогу на прибыль не подтверждены
- Риск 2. Договор не обновлен под новые требования
- Риск 3. Зарплатный график в выплатах самозанятым
- Риск 4. Лимит 2,4 млн не отслеживается
- Риск 5. Задание до начала работ не оформлено
- Риск 6. Бывший сотрудник стал самозанятым
- Риск 7. Проверка ФНС и ГИТ при переквалификации
- Риск 8. Отчетность: когда самозанятый попадает в ЕФС-1
- Чек-лист бухгалтера на понедельник
Почему эти риски первым видит бухгалтер
Директор смотрит на объект. Бухгалтер смотрит на документы. Директор радуется, что не платит НДФЛ и взносы. Бухгалтер знает: за это придется ответить, если документы не в порядке.
Чеки, акты, договоры, лимиты. Если что-то не собрано, директор узнает об этом, как правило, только на проверке. Тогда будет поздно. Бухгалтер видит проблему раньше. В понедельник утром, когда сверяет реестр выплат.
Эта статья, руководство к действию. Восемь рисков для бухгалтера субподрядчика. И конкретные шаги, что делать с каждым.
Риск 1. Чеки не собраны: расходы по налогу на прибыль не подтверждены
Компания наняла бригаду отделочников на ремонт офисного центра. Работы приняли, деньги перевели. Чеки из приложения «Мой налог» от исполнителей так и не пришли.
Без чека расходы по налогу на прибыль учесть нельзя. ФНС при проверке снимет эти расходы. Компания доплатит налог, пени и штраф. Для компании на УСН «доходы минус расходы» последствия те же.
Организация вправе учесть расходы на товары, работы, услуги у плательщиков НПД. Но только при наличии чека из приложения «Мой налог» (п. 8 ст. 15 Федерального закона от 27.11.2018 № 422-ФЗ). Если чека нет, расходы учесть нельзя (письмо Минфина от 28.08.2023 № 03-03-06/1/81571).
Чек подтверждает только факт оплаты. Чтобы подтвердить дату и факт исполнения, нужен акт выполненных работ (информация ФНС от 26.08.2021). Без акта расходы тоже могут снять.
Что делать бухгалтеру в понедельник утром
Проведите сверку реестра выплат с чеками. Каждая выплата по каждому объекту должна быть закрыта чеком.
Если чека нет, запросите его у самозанятого. Чек можно сформировать в приложении «Мой налог» задним числом.
Если самозанятый не может выдать чек, не учитывайте выплату в расходах.
Проверьте, нет ли аннулирования чека. Если чек аннулирован, расходы тоже не подтверждены. Повторное аннулирование чека без возврата денег вызывает вопросы у ФНС.
Проверьте первичку: чек, акт, договор. Все три документа должны быть в наличии по каждому объекту.
Важно!
При УСН с объектом «доходы минус расходы» чек тоже обязателен. Без него расходы не учесть (п. 9 ст. 15 Закона № 422-ФЗ). При УСН «доходы» расходы не учитывают, но чек все равно нужен для подтверждения статуса самозанятого.
Риск 2. Договор не обновлен под новые требования
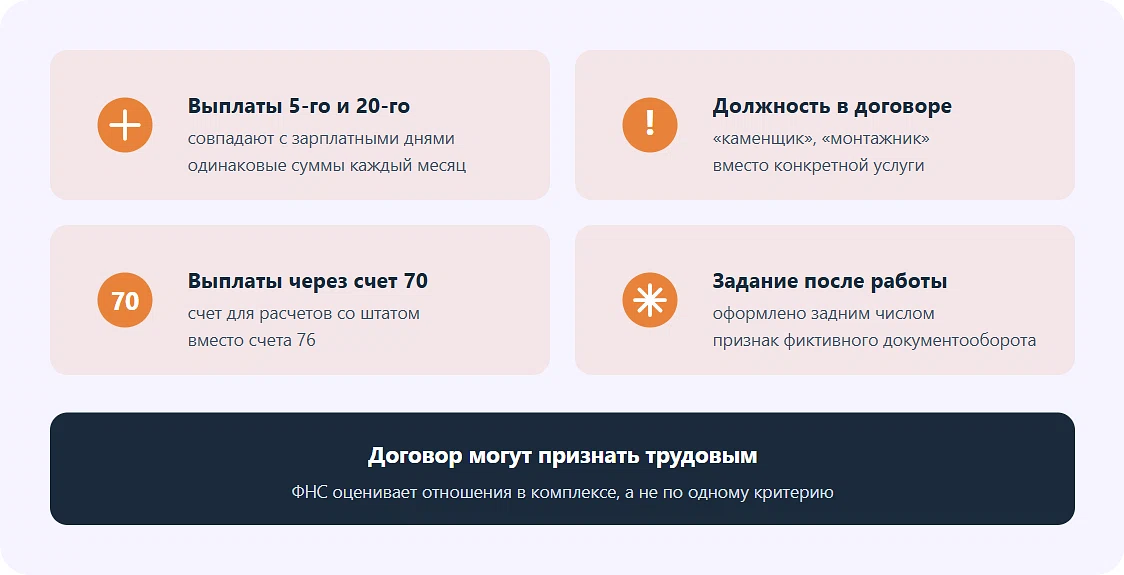
Компания работает с бригадой каменщиков. В договоре с самозанятым указана должность «каменщик» и оклад. Это опасные формулировки.
С 1 октября 2026 года действует закон о платформенной экономике (Федеральный закон от 31.07.2025 № 289-ФЗ). Договоры с самозанятыми должны соответствовать новым требованиям.
Теперь сотрудничество с самозанятым рабочим должно начинаться с задания (заказа). Заказ направлен на выполнение конкретной работы и не предусматривает графика или правил внутреннего трудового распорядка (п. 1 ч. 1 ст. 15 Закона № 289-ФЗ). Вознаграждение начисляется за каждый заказ отдельно (п. 4 ч. 1 ст. 15 Закона № 289-ФЗ). Все это необходимо закрепить в договоре и проверить, чтобы другие положения договора не противоречили этим принципам.
Если договор не обновлен, налоговая может признать его трудовым. Тогда компания получит доначисление НДФЛ и страховых взносов.
Опасные формулировки:
указана должность или специальность, а не работа или услуга;
указан оклад или фиксированная сумма;
есть график работы или сменности;
есть подчинение руководителю или правилам внутреннего трудового распорядка;
оплата не зависит от объема работ.
Безопасные формулировки:
указана конкретная работа или услуга;
указан размер оплаты за результат;
есть задание с перечнем работ;
есть акт выполненных работ;
есть условие о том, что самозанятый сообщает об утрате статуса НПД и передает чек.
Что делать бухгалтеру в понедельник утром
Проверьте договоры с самозанятыми. В каждом должно быть задание с конкретным перечнем работ.
Уберите из договоров формулировки, похожие на трудовые.
Добавьте условие о том, что самозанятый сообщает об утрате статуса НПД и передает чек после оплаты.
Проверьте, нет ли в договоре условия о выплате дважды в месяц.
«Договор с самозанятым не должен содержать признаков трудовых отношений. Если налоговая найдет график, должность или одинаковые выплаты, она переквалифицирует договор и доначислит налоги».
Риск 3. Зарплатный график в выплатах самозанятым
Строительная компания платит самозанятым монтажникам 5-го и 20-го числа каждого месяца. В эти же даты платят штатным сотрудникам. Суммы выплат при этом одинаковые из месяца в месяц.
ФНС обращает на это внимание. Если выплаты совпадают с зарплатными днями, это признак трудовых отношений (письмо ФНС от 15.04.2022 № ЕА-4-15/4674). Зарплатный график в выплатах самозанятым, один из самых частых сигналов для проверки.
Дополнительный фактор риска, если выплаты проходят через счет 70. Этот счет предназначен для расчетов с сотрудниками (приказ Минфина от 31.10.2000 № 94н).
Что делать бухгалтеру в понедельник утром
Проведите сверку дат выплат самозанятым с зарплатными днями. Они не должны совпадать.
Проверьте, не платите ли вы одинаковые суммы каждый месяц. Оплата должна зависеть от объема работ.
Убедитесь, что выплаты проходят через счет 76, а не через счет 70.
Проверьте, что сроки расчетов соответствуют датам окончания работ и зафиксированы в акте.
Пропишите в договоре обязанность самозанятого выдать чек и заблаговременно сообщать об утрате статуса.
К сведению
ФНС оценивает отношения в комплексе, а не по одному критерию (информация от 17.07.2024).
Риск 4. Лимит 2,4 млн не отслеживается
Бригадир-самозанятый работает на крупном объекте. Его доход приближается к 2,4 млн ₽ за год. Бухгалтер это не отследил.
Самозанятый теряет статус, если его доход превысил 2,4 млн ₽ в год. С этого момента компания обязана удержать НДФЛ и начислить страховые взносы.
Если бухгалтер не отследил лимит 2,4 млн, компания получит доначисление. Причем с даты превышения.
Что делать бухгалтеру в понедельник утром
Запросите у самозанятого справку о постановке на учет и о доходах.
Пропишите в договоре обязанность самозанятого сообщать о превышении лимита.
Настройте в 1С контроль за доходами самозанятых.
Если лимит превышен, удержите НДФЛ с суммы превышения и начислите страховые взносы.
Проверьте, не работал ли самозанятый в вашей компании последние два года. Если да, его доход не облагается НПД (подп. 8 п. 2 ст. 6 Закона № 422-ФЗ).
Как Консоль помогает отслеживать лимит 2,4 млн
Консоль проверяет лимиты перед каждой выплатой. Это защита компании и исполнителя от налоговых рисков. Если выплата не проходит, в интерфейсе появляется ошибка о превышении лимита.
В Консоли два уровня лимитов. Законодательный лимит для самозанятых, 2,4 млн ₽ в календарном году. Он обнуляется 1 января каждого года. Учитывается весь доход самозанятого из всех источников, а не только выплаты через ваш кабинет.
Комплаенс-лимит на исполнителя и на компанию. Его устанавливает служба комплаенса Консоль. Он контролирует объем выплат в рамках платформы.
Важно!
Если самозанятый потерял статус НПД, компания может стать налоговым агентом. Консоль блокирует выплату заранее, чтобы снизить этот риск.
Риск 5. Задание до начала работ не оформлено
Электрик выполнил работы на объекте. Задание оформили задним числом. Бухгалтер принял акт и оплатил.
С 2026 года заказчик не получит чек от самозанятого, если работает через платформу и не оформил задание (ч. 4 ст. 3 Федерального закона от 27.11.2018 № 422-ФЗ).
Задание должно быть до начала работ. Если оформить задним числом, налоговая может признать это фиктивным документооборотом.
Что делать бухгалтеру в понедельник утром
Проверьте, есть ли задание по каждой выплате.
Убедитесь, что задание оформлено до начала работ.
Проверьте, что в задании конкретный перечень работ, а не общая формулировка.
Если работаете через платформу, убедитесь, что задание опубликовано.
Как оформить задание в Консоли
Задание в Консоли создают через раздел «Задания». Нажмите «Создать задание». Заполните три раздела: детали, услуги, предложение.
В деталях укажите название задания, место выполнения, срок. Название должно быть конкретным. Не «работы на объекте», а «услуга по штукатурке стен». Для строительных работ нужен полный адрес: улица, дом. Для разъездных услуг достаточно города.
В разделе услуг выберите услугу из справочника или создайте свою. Укажите цену за единицу, единицу измерения, количество. Единицы должны быть предметными: квадратный метр, штука, комплект.
После публикации задания Консоль формирует договор, акт и чек. Все документы собираются в один пакет. Этот пакет готов к запросу банка или ФНС.
Факт
В законе 289-ФЗ задание называется «заказ». Это размещенное на платформе задание заказчика на выполнение работ, адресованное исполнителю (п. 14 ст. 2 Закона № 289-ФЗ).
Риск 6. Бывший сотрудник стал самозанятым
Компания уволила прораба. Через месяц он зарегистрировался как самозанятый. Компания заключила с ним договор ГПХ.
Так делать нельзя. Доходы самозанятых не облагаются НПД, если заказчик был работодателем для этого человека менее двух лет назад (подп. 8 п. 2 ст. 6 Закона № 422-ФЗ).
Что делать бухгалтеру в понедельник утром
Проверьте, не работал ли самозанятый в вашей компании последние два года.
Если работал, его доход не облагается НПД. Удержите НДФЛ и начислите страховые взносы.
Если самозанятый скрыл статус бывшего работника, это не освобождает компанию от обязанности удержать НДФЛ.
Проверяйте статус исполнителя через сервис ФНС перед заключением договора.
Как Консоль проверяет бывших работников
Консоль проверяет исполнителей по стоп-листу. Стоп-лист, это список ИНН действующих и бывших сотрудников компании. В список попадают те, кто работал в компании менее двух лет назад.
Список готовит и загружает сама компания. Платформа не знает вашу кадровую историю и опирается только на переданные ИНН.
Как загрузить стоп-лист.
Откройте личный кабинет компании и перейдите на вкладку «Риски».
Нажмите «Скачать шаблон».
Заполните ИНН сотрудников: тех, кто работает сейчас, и тех, кто работал в предыдущие два года.
Платформа сверяет ИНН исполнителей со стоп-листом. Исполнитель из стоп-листа не может откликнуться на ваше задание. Платформа не назначит его на смену. Выплата такому исполнителю как самозанятому не пройдет.
Где видно результат проверки.
Фильтр «Бывший работник» в разделе «Исполнители».
Карточка исполнителя, вкладка «Риски».
Акты. Бывшие работники отмечены красным восклицательным знаком.
Стоп-лист действует только в рамках вашей компании. У других компаний, в чьих стоп-листах исполнителя нет, он работает как обычно.
Риск 7. Проверка ФНС и ГИТ при переквалификации
Компания выполняла отделку жилого комплекса. Нанимала самозанятых штукатуров и маляров. Инспекторы пришли с проверкой и нашли признаки трудовых отношений: график с 8:00 до 17:00, ежедневные инструктажи по охране труда, СИЗы, одинаковые выплаты дважды в месяц. Договоры переквалифицировали в трудовые.
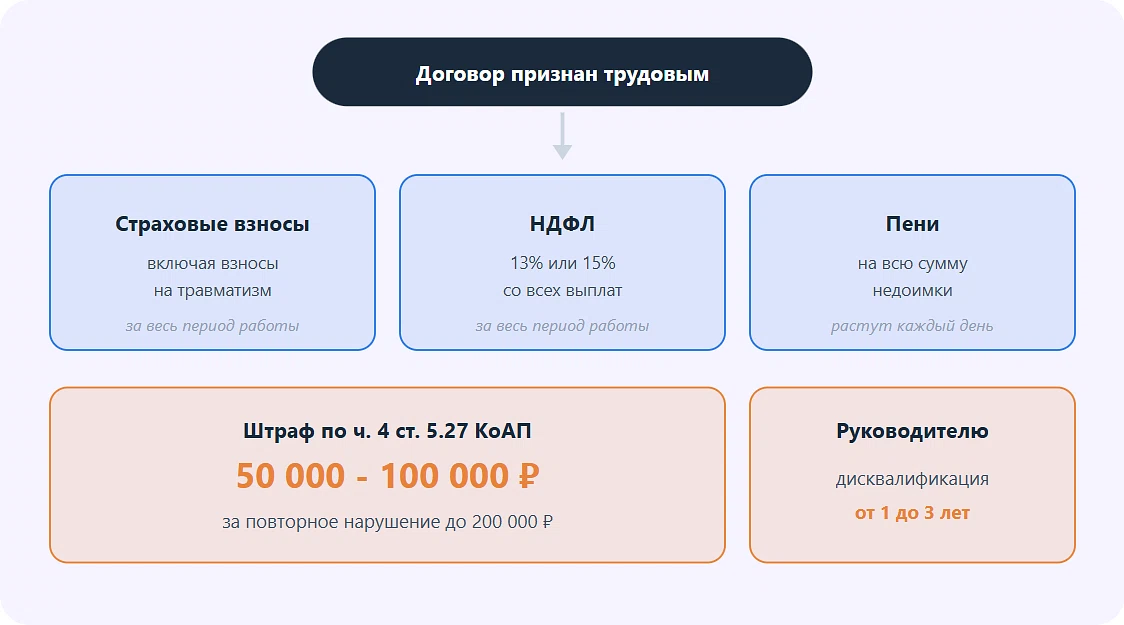
Финансовые потери. Если договор с самозанятым признают трудовым, инспекторы доначислят:
страховые взносы, в том числе на травматизм;
НДФЛ;
пени на сумму недоимки;
штрафы за неуплату налогов и взносов.
Штраф по части 4 статьи 5.27 КоАП, от 50 000 до 100 000 ₽. За повторное нарушение, до 200 000 ₽. Руководителю грозит дисквалификация на срок от одного года до трех лет.
Приостановление деятельности. За нарушение трудового законодательства суд может приостановить деятельность компании на срок до 90 суток (ч. 2 ст. 3.12, ч. 4 ст. 5.27 КоАП).
Реестр недобросовестных работодателей. С 1 января этого года компанию могут включить в реестр Роструда. Сведения в реестре общедоступны. Работодателям из реестра грозят внеплановые проверки, повышенные штрафы, ограничения на получение субсидий и участие в госзакупках.
Что делать бухгалтеру в понедельник утром
Проверьте все договоры с самозанятыми на признаки трудовых отношений.
Уберите опасные формулировки.
Подготовьте документы, которые подтверждают реальность отношений: задания, акты, чеки.
Если проверка уже началась, подготовьте пояснения.
Риск 8. Отчетность: когда самозанятый попадает в ЕФС-1
По самозанятым 6-НДФЛ и РСВ не сдают. Организации-заказчики не начисляют НДФЛ и страховые взносы на выплаты самозанятым. В 6-НДФЛ, РСВ и ЕФС-1 самозанятого не учитывают.
Исключение, если самозанятый утратил право применять НПД, а организация-заказчик этого не знала. В таком случае возникает обязанность платить НДФЛ и взносы. И физлицо нужно показать в отчетности, например, ЕФС-1, но его, как правило, сдает кадровик.
Что делать бухгалтеру в понедельник утром
Проверьте, не включены ли самозанятые в 6-НДФЛ, РСВ или ЕФС-1. Если включены, сдайте корректировку.
Настройте проверку статуса НПД перед каждой выплатой. Если статус утрачен, возникает обязанность платить НДФЛ и взносы.
Если статус утрачен, сообщите об этом кадровику или тому, кто отвечает за ЕФС-1. Физлицо нужно показать в отчетности.
Проверьте, нет ли случаев, когда самозанятый утратил статус, а компания этого не заметила.
Чек-лист бухгалтера на понедельник
Что проверить | Как должно быть |
|---|---|
Чеки | Собраны по каждой выплате |
Аннулирование чека | Проверено. Случаев нет |
Задание | Оформлено до начала работ |
Акты | Подписаны по каждому заданию |
Выплаты | Даты выплат не совпадают с зарплатными днями |
Счет учета | 76, а не 70 |
Лимит 2,4 млн ₽ | Отслеживается |
Статус плательщика НПД | Проверен перед выплатой |
Бывший сотрудник | Проверен по стоп-листу |
Первичка | Задание, договор, акт, чек |
«Бухгалтер первым видит риски в работе с самозанятыми. Чеки, акты, договоры, лимиты. Если все это под контролем, проверка не страшна».
Запросить чек в приложении «Мой налог». Если чек не получен, расходы учесть нельзя.
Нет. Задание должно быть до начала работ. Иначе налоговая может признать это фиктивным документооборотом.
Запросить справку о доходах в приложении «Мой налог» или проверить через сервис ФНС. В Консоли лимит виден в карточке исполнителя в блоке «Риски».
ФНС может признать это признаком трудовых отношений и переквалифицировать договор.
Счет 76, а не 70. Счет 70 предназначен для расчетов с сотрудниками.
Да. Чек подтверждает оплату, акт подтверждает выполнение работ.
Перед каждой выплатой. Если статус утрачен, удержать НДФЛ и начислить взносы.
Нет, если он был вашим работником менее двух лет назад. Его доход не облагается НПД.